Le saviez-vous ?
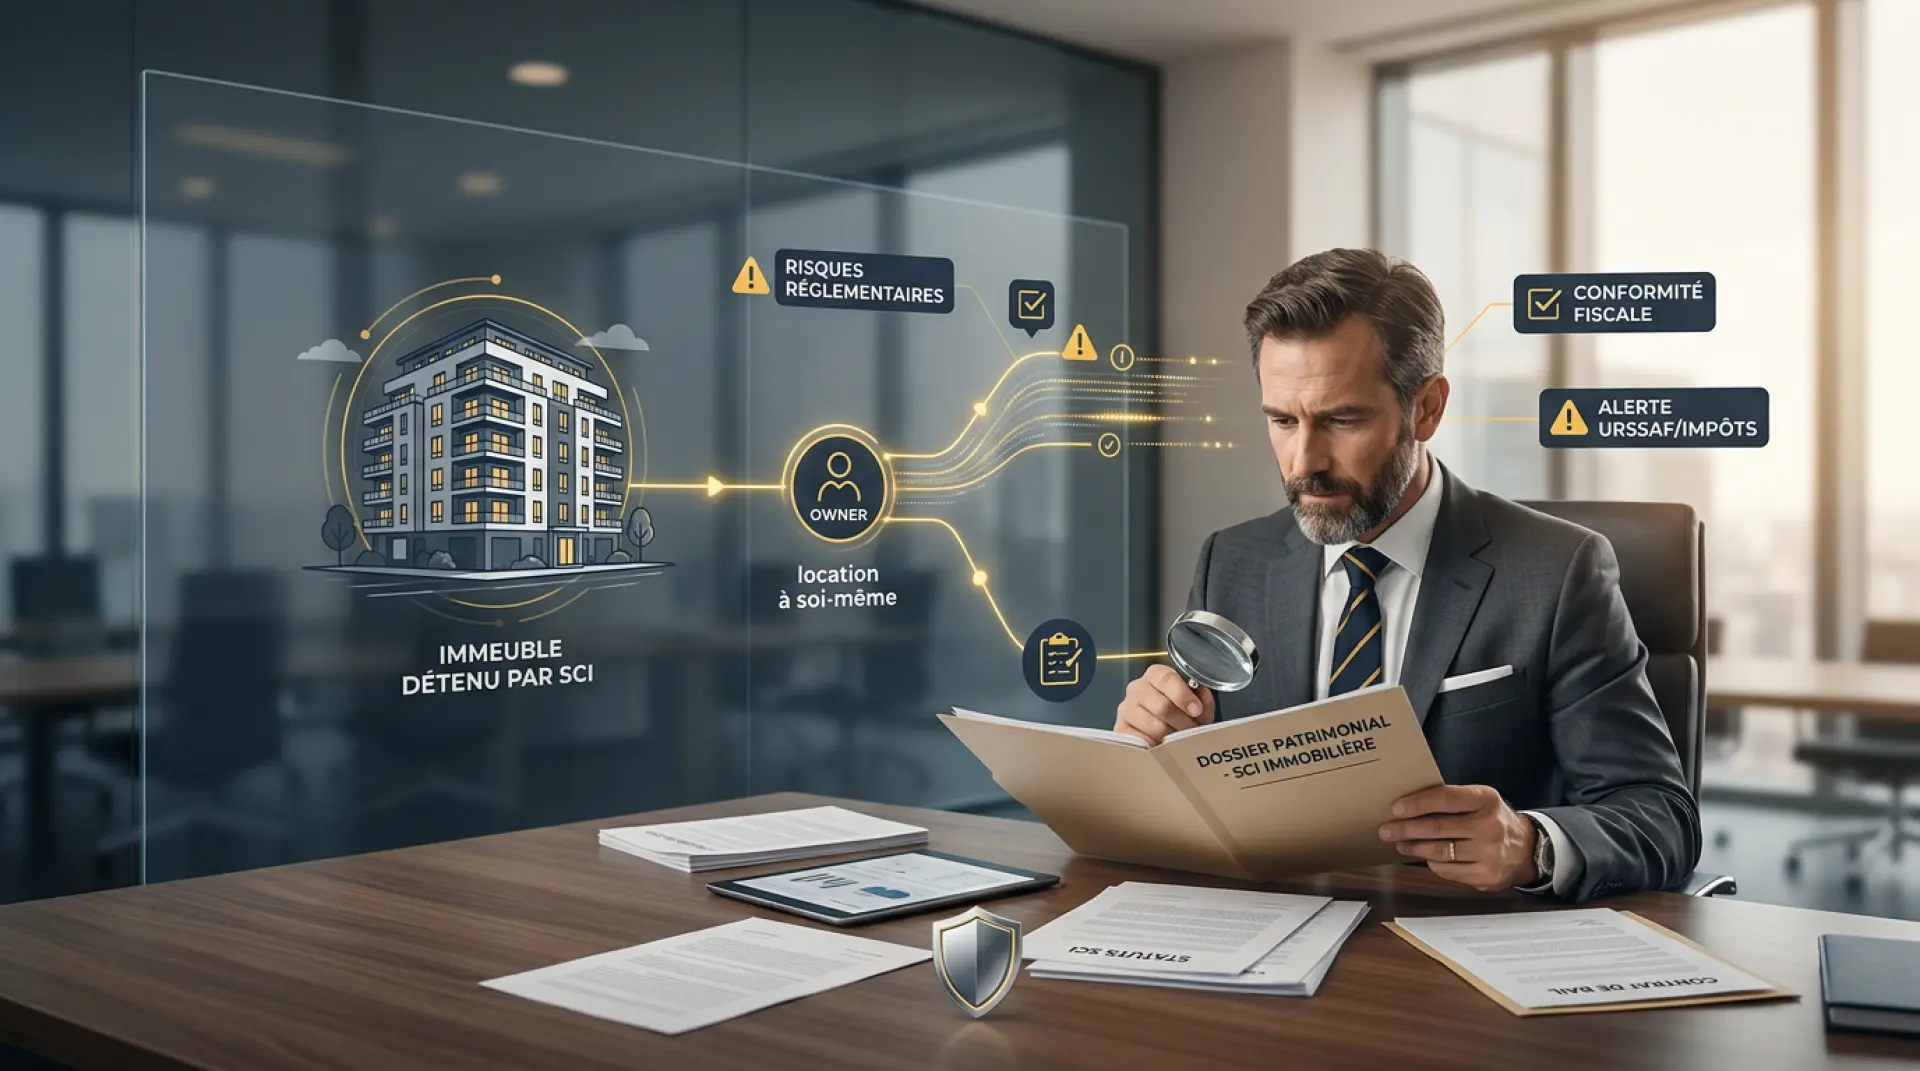
SCI à l’Ir : attention aux risques de la « location a soi-même »
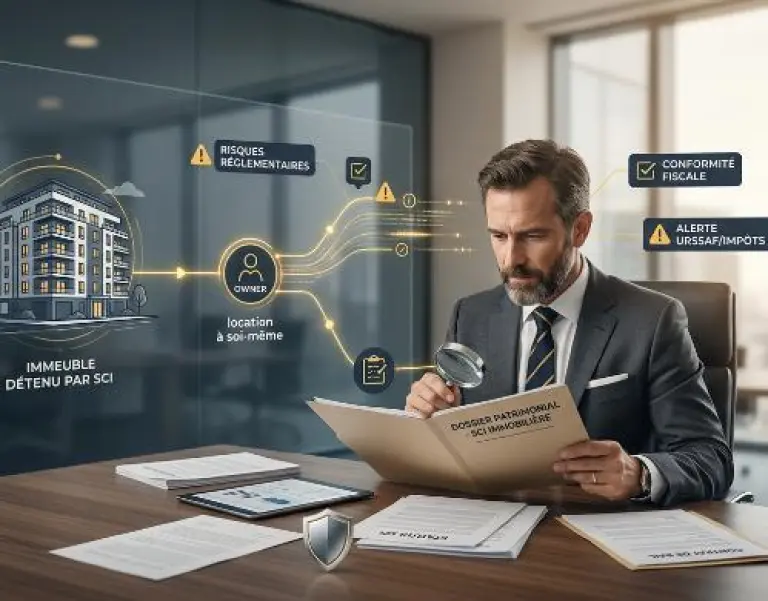
La conclusion d'un bail entre une SCI à l'IR et l'un de ses associés peut être requalifiée en abus de droit lorsqu'elle vise principalement à créer un déficit foncier et à obtenir un avantage fiscal, avec à la clé un risque de redressement et de lourdes pénalités.
Publié le 18.08.2026
La location d'un bien détenu par une SCI à l'impôt sur le revenu (IR) à l'un de ses associés peut sembler, à première vue, une solution intéressante pour générer des revenus fonciers et déduire certaines charges. Pourtant, lorsque cette opération est principalement motivée par la recherche d'un avantage fiscal, elle peut être remise en cause par l'administration au titre de l'abus de droit.
Un principe bien établi
Lorsqu'une SCI à l'IR met gratuitement à disposition de l'un de ses associés un logement d'habitation, elle est assimilée à un propriétaire occupant. Dans ce cas, elle n'est pas imposée sur un revenu locatif fictif, mais ne peut pas non plus déduire les charges afférentes à l'immeuble.
Certains contribuables peuvent être tentés de contourner cette règle en concluant un bail entre la SCI et l'associé occupant. Les loyers versés deviennent alors imposables, mais permettent en contrepartie de déduire les charges et travaux supportés par la société.
Un montage sanctionné par l'administration
C'est précisément la situation examinée récemment par le Comité de l'abus de droit fiscal. Dans cette affaire, une SCI détenue par une mère et sa fille avait donné en location à l'associée principale deux maisons d'habitation appartenant à la société. Après d'importants travaux, les deux biens ont été réunis pour former une habitation unique.
La SCI déclarait les loyers perçus tout en déduisant les travaux réalisés, générant ainsi un déficit foncier important. À l'issue d'un contrôle, l'administration fiscale a estimé que l'opération avait essentiellement pour but de créer un déficit structurel permettant de réduire l'imposition de l'associée sur ses autres revenus fonciers.
Une qualification d'abus de droit
Le Comité a confirmé la position de l'administration en considérant que cette location constituait en réalité une « location à soi-même » mise en place dans un objectif exclusivement fiscal.
Les conséquences sont particulièrement lourdes : remise en cause de la déduction du déficit foncier, réintégration des sommes indûment déduites et application d'une majoration de 80 % au titre de l'abus de droit.
Cette décision rappelle que l'administration peut remettre en cause un bail lorsqu'il est considéré comme fictif ou lorsqu'il a pour objectif principal d'obtenir un avantage fiscal contraire à l'esprit de la loi.